(来源:中证鹏元评级)
 ]article_adlist-->
概
述
美国 10 月非农显著强于预期,CPI 及核心 CPI 双双走高、超出预期,美联储加息预期升温;民主党于中期选举中大获全胜。过去两周,中资海外债一级市场新发规模合计约52.97亿美元,较前一周期下降66.74%;二级市场小幅下跌。
市场聚焦
美国民主党在中期选举中大获全胜。美国10月非农就业新增16.5万人,远超预期的6.5万人。10月ADP新增就业8.6万人,连续16个月增长。9月JOLTS职位空缺增至752.3万个,高于预期及前值。美国10月CPI环比涨0.4%、核心CPI环比涨0.3%,均高于预期。PPI同比上涨6.5%,创四年新高但略低于市场预期。英国央行加息25个基点至4%。澳洲联储加息25个基点至4.85%。
中国10月CPI同比上涨0.7%,PPI同比上涨5.7%。10月社会融资规模增量为1.15万亿元,较9月明显回落,M2和M1剪刀差收窄至2.7个百分点。10月社零同比增长放缓至0.4%。1-10月全国固定资产投资同比下降8.1%。中国人民银行上调金融机构外汇存款准备金率至6%。中国出台多项举措稳市场。
利率市场
前一周,PMI走弱以及政策利率换锚落地带动国债收益率持续下行。后一周,央行通过控制投放节奏,引导资金价格适度上行。民主党中选大胜以及伊朗战事缓和带动美债收益率下跌,非农就业数据以及CPI超预期,叠加美联储官员放鹰,美债收益率快速反弹。
汇率市场
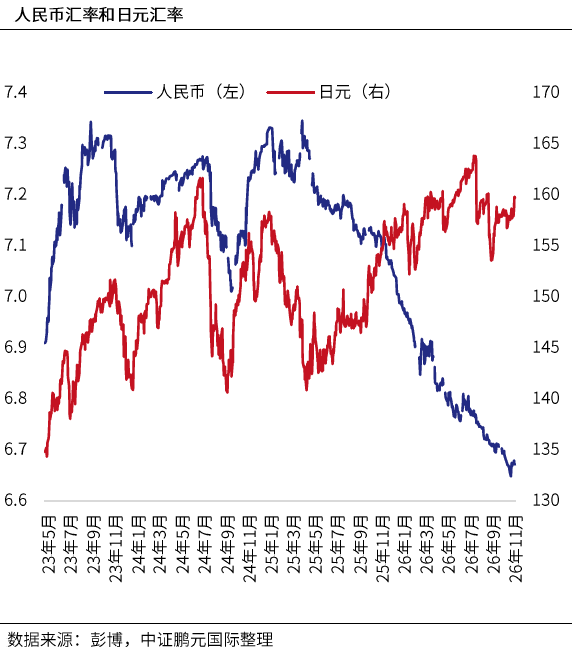
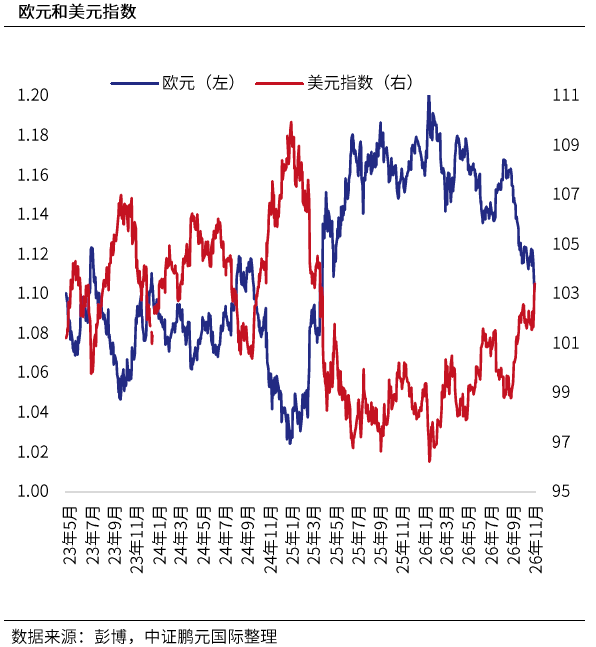
美联储加息预期升温支撑美元指数持续上涨。截至11月13日,美元指数收于103.412,较两周前上涨1.6%。中国央行上调金融机构外汇存款准备金率结束人民币近三周的连涨,美元兑人民币收于6.6718,较两周前上升0.4%。日元和欧元持续贬值,美元兑日元收于159.71,较两周前上升1.1%;欧元兑美元收于1.1023,较两周前下降1.5%。
中资海外债市场
2026年11月2日-2026年11月13日,中资海外债一级新发合计约52.97亿美元,较前一周期(2026年10月19日-2026年10月30日)的159.26亿美元下降66.74%。中资美元债回报率指数(Markit iBoxx中资美元债回报率指数)与两周前相比下跌0.7%,其中投资级债券回报率指数下跌0.5%,高收益债券回报率指数下跌3.0%。2026年11月2日至11月13日,中证鹏元国际确认2家主体评级;外资国际评级机构新发布3家主体评级和14项评级调整。
]article_adlist-->市场聚焦
国际市场
11月13日,美国10月PPI同比上涨6.5%,创四年新高但略低于市场预期;环比上涨0.3%。剔除食品和能源的核心PPI同比持平于5.0%,环比涨0.3%。
11月12日,美国10月成屋销售经季节性调整后年率降至375万套,同比下降5.5%,为2010年8月来的最低水平。
11月12日,美国截至11月7日当周首次申领失业救济人数由前一周经向上修订后的19.1万人,升至20万人,高于市场预期的19.4万人。
11月10日,美国10月CPI环比涨0.4%、核心CPI环比涨0.3%,均高于预期的0.3%和0.2%。
11月6日,美国10月非农就业新增16.5万人,远超预期的6.5万,失业率降至4.1%,平均时薪同比涨3.1%。
11月6日,美国10月挑战者企业裁员人数5.56万人,前值7.3万人。
11月5日,截至10月31日当周,美国经季节调整的首次申请失业救济人数减少6,000人至18.9万人,这一数字为1969年以来最低水平。
11月5日,英国央行加息25个基点至4%,符合市场预期,行长贝利称除非伊朗战争结束,这轮加息不会到头。
11月4日,美国10月ISM服务业指数较上月回落0.4个百分点至54.5,低于市场预期的54.8。
11月4日,美国10月ADP新增就业8.6万人,连续16个月增长,超过市场预期。跳槽者薪资同比上涨4.8%,创2024年3月以来最快增速。
11月4日,美国民主党在中期选举中大获全胜,重新夺回国会参议院和众议院掌控权。
11月4日,欧元区10月CPI同比涨4.0%创三年新高,能源价格涨20.8%。
11月3日,美国9月JOLTS职位空缺增至752.3万个,高于预期及前值,招聘人数增加13.1万至540.2万,裁员及解雇人数减少12.7万至164.1万,主动离职率达2.1%,创一年多来新高。
11月3日,澳洲联储加息25个基点至4.85%,创2008年以来最高,为年内第五次加息。
11月2日,标普全球欧元区10月制造业PMI终值从9月的52.9小幅回落至52.7,高于初值但增速有所放缓。
11月2日,美国ISM公布的10月制造业采购经理人指数(PMI)上升至55.5,生产指数录得2021年以来的最佳表现。
国内市场
11月16日,中国10月社会销售零售总额同比增长降至0.4%。1-10月全国固定资产投资同比下降8.1%,其中基础设施投资同比下降5.1%,制造业投资下降2.9%,房地产开发投资下降21.6%。10月规上工业增加值同比放缓至4.8%。
11月13日,中国10月社会融资规模增量为1.15万亿元,较9月明显回落;10月末社融存量469.16万亿元,同比增长7.2%,增速小幅回升。M2同比增长7.1%,M1增长4.4%,二者剪刀差收窄至2.7个百分点。
11月11日,国家税务总局披露,离岸信托收益征税过渡期已结束,累计申报个税超1,600亿元,其中10月入库超1,200亿元。
11月10日,以美元计价,中国10月出口同比增长35.2%,进口同比增长41.6%,单月贸易顺差为1,053亿美元。
11月9日,中国10月CPI同比上涨0.7%,环比持平;PPI同比上涨5.7%,环比0.7%,能源相关行业价格上涨是推动PPI走高的主要动力。
11月7日,10月外汇储备规模为34,051.78亿美元,环比涨幅约0.14%;黄金储备7,830万盎司,环比增加83万盎司,连续24个月扩大黄金储备。
11月4日,中国10月RatingDog服务业PMI为50.8,低于9月的51.6,就业连续第六个月扩张。
11月3日,为加强金融机构外汇流动性管理,中国人民银行决定,自2026年11月15日起,上调金融机构外汇存款准备金率2个百分点至6%。
11月2日,中国央行宣布开展证券、基金、保险公司互换便利操作,申报额度超1,000亿元、远超前两次。
11月2日,中国证监会出台多项举措稳市场,中国央行将股票回购增持再贷款政策由阶段性安排转为长期制度性安排,再贷款利率由1.25%降至1%。
11月2日,中国10月RatingDog制造业PMI为52,较9月的52.1微降0.1个百分点,连续11个月站稳荣枯线上方。
]article_adlist-->利率市场
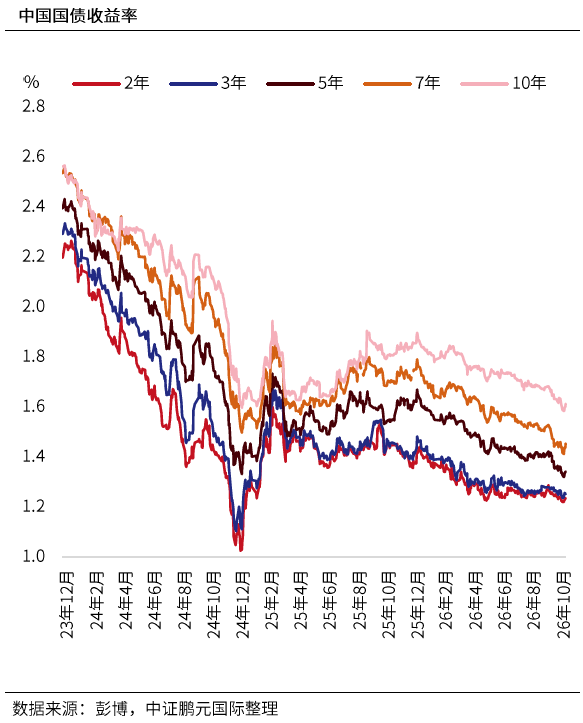
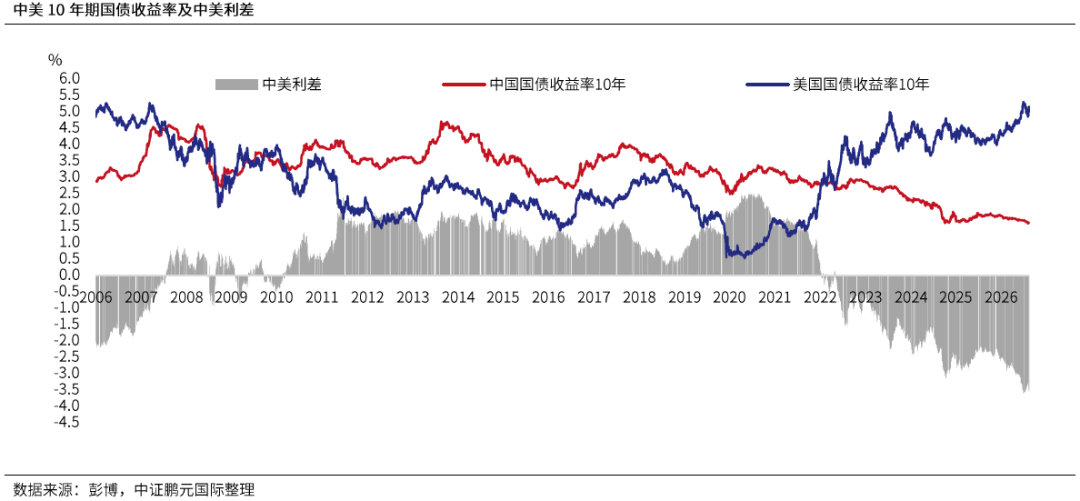
前一周,PMI走弱以及政策利率换锚落地带动国债收益率持续下行。后一周,央行通过控制投放节奏,引导资金价格适度上行。截至11月13日,2年期、3年期、5年期、7年期和10年期国债收益率分别为1.235%、1.252%、1.342%、1.454%和1.613%,较11月2日分别变动0.1bps、-1.5bps、-1.8bps、-0.6bps和-1.9bps。
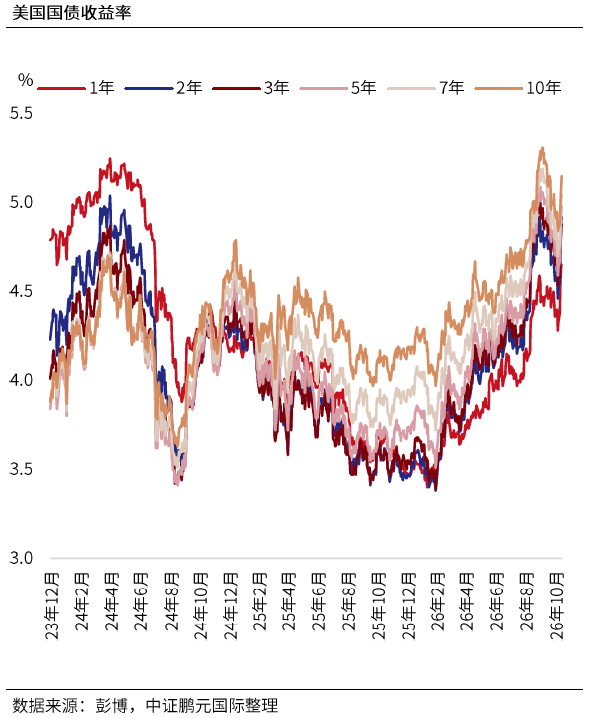
民主党中选大胜,美国政府财政扩张或受限,同时美国有望提前结束伊朗战事,原油重挫,带动长端美债收益率下跌。后续10月非农就业增长以及CPI超预期,叠加美联储放鹰,美联储年内加息预期升温,美债收益率快速反弹。截至11月13日,1年期、2年期、3年期、5年期、7年期和10年期国债收益率分别为4.65%、4.88%、4.92%、4.98%、5.05%和5.15%,较11月2日分别上升27bps、29bps、27bps、28bps、26bps和24bps。
 ]article_adlist-->
汇率市场
过去两周,美联储加息预期升温支撑美元指数持续上涨。截至11月13日,美元指数收于103.412,较两周前上涨1.6%。中国央行上调金融机构外汇存款准备金率结束人民币近三周的连涨,美元兑人民币收于6.6718,较两周前上升0.4%。日元和欧元持续贬值,美元兑日元收于159.71,较两周前上升1.1%;欧元兑美元收于1.1023,较两周前下降1.5%。
]article_adlist-->
中资海外债一级发行
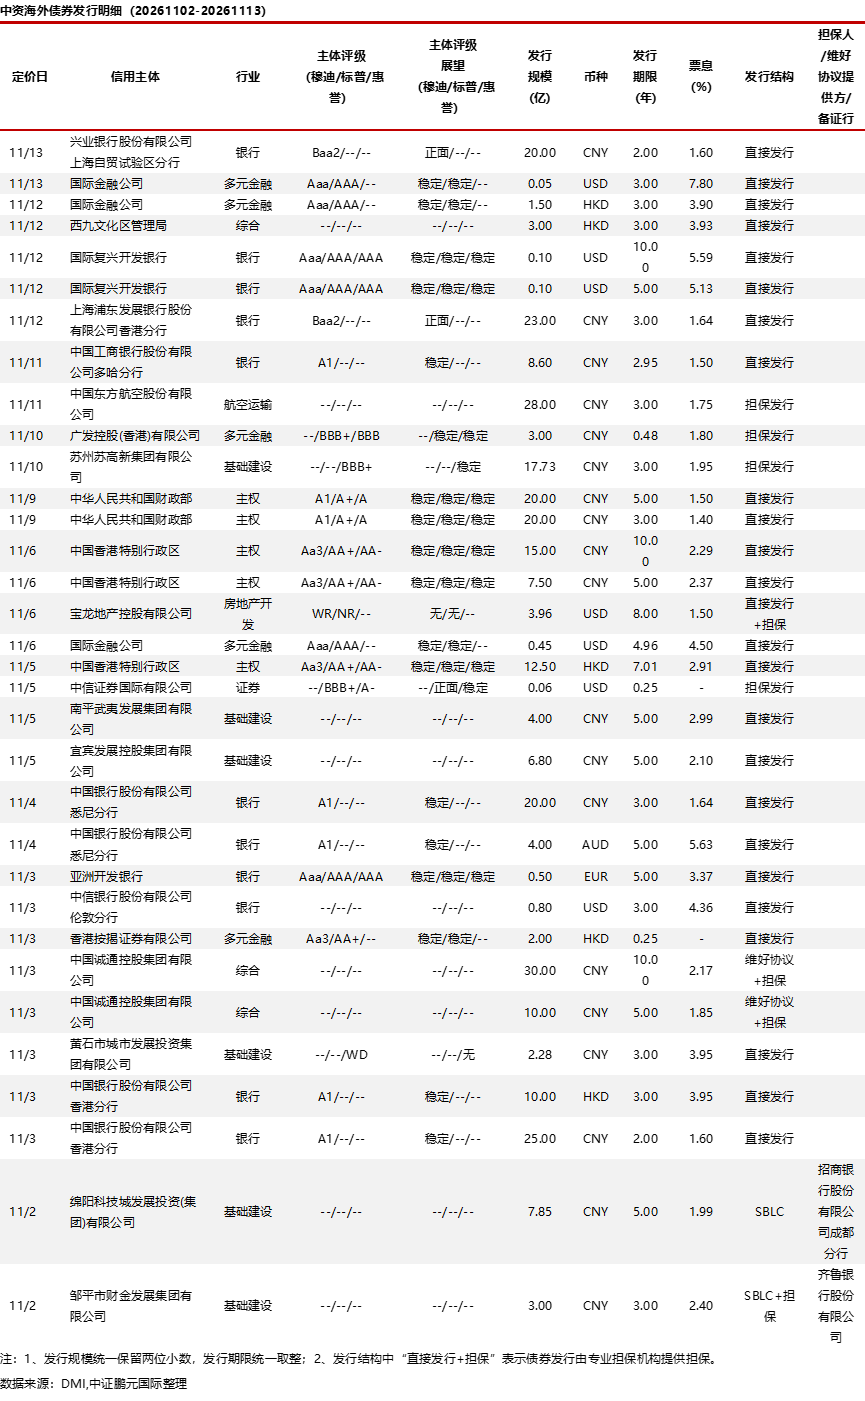
2026年11月2日-2026年11月13日,中资海外债一级新发合计约52.97亿美元,较前一周期(2026年10月19日-2026年10月30日)的159.26亿美元下降66.74%。
 ]article_adlist-->
中资海外债二级表现
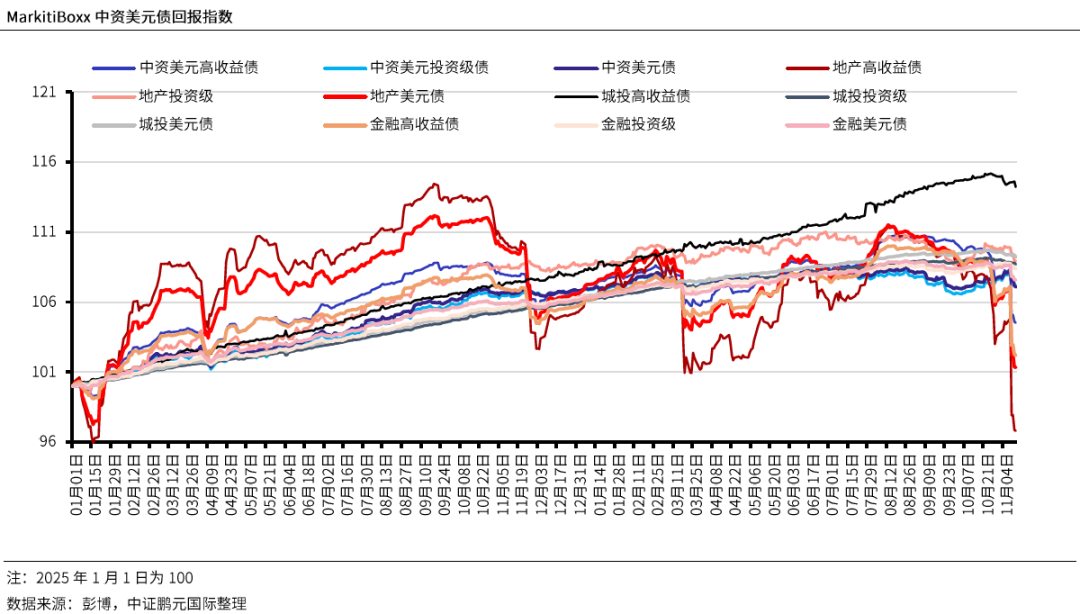
过去两周,二级市场小幅下跌。截至11月13日,中资美元债回报率指数(Markit iBoxx中资美元债回报率指数)与两周前相比下跌0.7%,其中投资级债券回报率指数下跌0.5%,高收益债券回报率指数下跌3.0%。分行业来看,金融高收益、金融投资级、地产高收益、地产投资级、城投高收益和城投投资级回报率指数分别较两周前变化-4.1%、-0.3%、-6.8%、-0.8%、-0.6%和-0.3%。
 ]article_adlist-->
信用评级行动
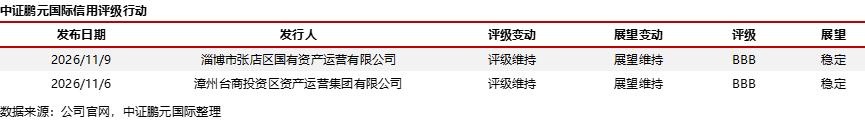
2026年11月2日至11月13日,中证鹏元国际确认2家主体评级。
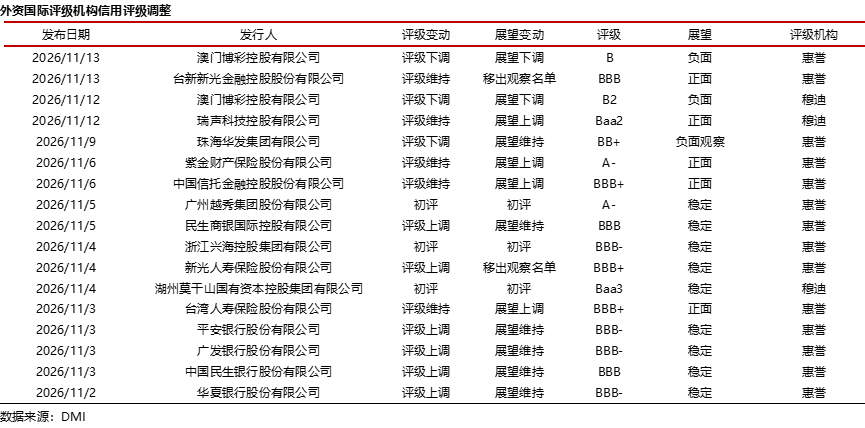
2026年11月2日至11月13日,外资国际评级机构新发布3家主体评级和14项评级调整。
注:本刊物所载的声明完全根据本报告发表时作者可获得的公开数据和资讯作出。本刊物在向公众发布前,尚未提供给任何发行人。
本刊物并非信用研究或信用评级报告。本刊物侧重于观察信用评级市场的发展趋势。本刊物并不构成任何投资咨询服务或产品。更多资讯请参见本刊物最后一页的免责声明。
联系我们
主分析师
郭莹
+852 3615 8341
winnie.guo@cspi-ratings.com
分析师
乔婷婷
+852 3615 8339
tingting.qiao@cspi-ratings.com
媒体联络
media@cspi-ratings.com
评级服务联系
commercial@cspi-ratings.com
若欲获取进一步的信息,敬请访问http://www.cspi-ratings.com
免责声明
中证鹏元国际评级有限公司( “中证鹏元国际”、“本公司”、“我们”、 “我们的”)按照既定的内部流程,为市场营销目的拟备不同的刊物(“刊物”)。本公司保留在不事先通知的情况下,自行决定修改、更改、删除以及在其网站上发布任何资讯的权利。
本刊物与任何先前发布的信用评级或将来将发布的评级无关。
所有刊物都适用于免责声明和限制。刊物和信用评级不是财务或投资建议,也不能被认为是购买、出售或持有任何证券的建议,并且不能反映/针对任何证券的市场价值。我们认为刊物和信用评级的使用方应受过专业培训,有能力独立评估投资和商业决策。
为了刊物的目的,本公司会从我们认为可靠且准确的公共来源获得足够有质量的事实性资讯。我们不会进行审计,也不会对刊物中使用的任何资讯进行尽职调查或第三方校验。公司概不就刊物中任何公开资讯的遗漏、错误或不一致性负责任。
本公司不对以任何形式对其提供的任何资讯的准确性、及时性或完整性做出任何明示或暗示的保证。在任何情况下,本公司、公司董事、股东、雇员、代表,均不对任何使用本公司发布的资讯所造成的损害、开支、费用或损失承担任何责任。
本公司不会因其刊物而获得酬金。
本公司保留其在公司网站、公司的社交媒体页面和授权第三方发布刊物的权利。未经本公司事先书面同意,不得以任何方式修改、复制、转载、传播或篡改本公司发布的任何内容。
本公司的刊物并非给处在使用此刊物可能构成违法的管辖区内的任何人传播或使用。如有疑问,请咨询相关的监管机构或专业顾问,以确保遵守适用的法律法规。
由于刊物产生或与其相关的任何争议,本公司有权自行决定与争议解决相关的所有事宜,包括但不限于免责声明和政策的解读。
版权所有©2026中证鹏元国际评级有限公司保留所有权利。
 海量资讯、精准解读,尽在新浪财经APP
顶级配资提示:文章来自网络,不代表本站观点。